
Проект создан при поддержке
Российского гуманитарного
научного фонда (грант 12-04-12003 в.)
Российского гуманитарного
научного фонда (грант 12-04-12003 в.)

В Российской империи кредитная система прошла путь от примитивных государственных займов XVIII века до разветвленной сети коммерческих банков начала XX столетия. Купцы оперировали векселями, помещики закладывали имения и крепостных, а крестьян кредитовали только через посредников. Реформа Витте с введением золотого стандарта стабилизировала рубль, но одновременно обострила дефицит наличности, вынудив население изобретать суррогатные формы расчетов.
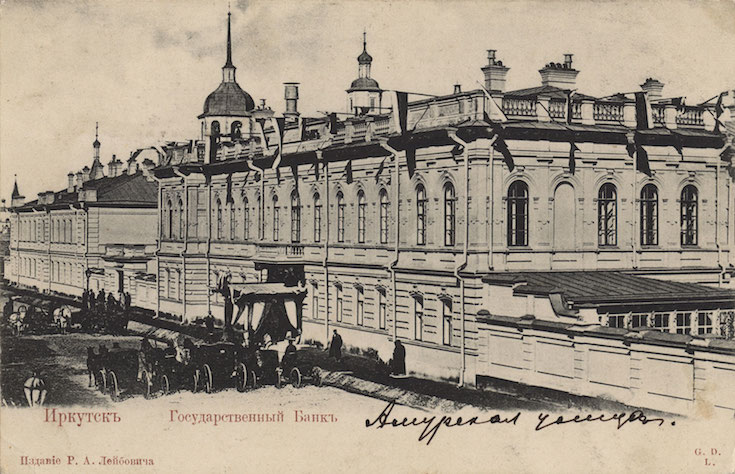
Два базовых способа получить деньги в долг
В XIX веке банки работали по двум схемам. Первая предполагала выдачу средств под залог имущества, причем сумма не могла превышать 70% его оценочной стоимости. Вторая была рассчитана на купечество и опиралась на вексельный механизм. Гарантом здесь выступала репутация обеих сторон: и векселедателя, и векселеполучателя.
При отделениях Госбанка действовали учетно-ссудные комитеты. В их состав входили управляющий банком, контролер и десять представителей торговых округов. Каждый купец оценивался персонально по оборотам и делам, а каждый предъявленный вексель проходил отдельную проверку.
В XIX веке получение займа нередко сопровождалось оформлением векселей, предоставлением залога и длительным ожиданием решения кредитора. Сегодня ситуация существенно изменилась: оформить кредит можно дистанционно, а заемные средства получить непосредственно на банковскую карту, в том числе платежной системы МИР. При этом современные банковские карты используются далеко не только для получения кредитов и повседневных покупок. С их помощью оплачивают товары и услуги в Интернете, совершают денежные переводы, оформляют подписки и пользуются различными цифровыми сервисами. В отдельных случаях карты МИР применяются и в сфере онлайн-развлечений, например, для оплаты игровых услуг и получения выигрышей в онлайн-казино, если соответствующая площадка поддерживает такой способ расчетов. Изученные нами данные по онлайн-казино с картами МИР говорят о том, что таких платформ становится все больше. Подобное разнообразие финансовых операций стало возможным благодаря развитию банковских и платежных технологий. Для жителей Российской империи такие возможности были недоступны: им приходилось прежде всего искать кредитора, подтверждать свою платежеспособность и предоставлять гарантии возврата долга.
Почему крестьянам деньги выдавали не банки
У большинства крестьян попросту не было имущества, достаточного для залога. Поэтому правительство создало кредитные товарищества. Госбанк направлял средства этим организациям, а те раздавали деньги своим членам. Возврат гарантировала круговая порука, при которой вся община отвечала за каждого должника.
С чего начиналась банковская система
В 1733 году указ императрицы Анны Иоанновны установил правила займа из Монетной конторы в Санкт-Петербурге. Это стало первым прототипом институционального кредитования в стране.
Спустя 21 год появился специальный заемный банк для дворян, выдававший до 10 тысяч рублей под залог имений и крепостных душ. Банк работал не ради прибыли, а ради политической лояльности. Долги нередко просто списывались. К 1775 году помещики накопили задолженность в 8,43 млн рублей, при этом деньги тратились в основном на роскошь. В 1786 году банк закрыли.
Реформа 1817 года и ставка на векселя
Стремясь «открыть купечеству вящие способы к облегчению коммерческих оборотов», правительство учредило Государственный коммерческий банк. С 1818 по 1852 год открылось 12 филиалов в Москве, Риге, Нижнем Новгороде, Одессе, Астрахани и других городах. Основной операцией стал учет векселей.
Однако проверки платежеспособности были слабыми. В 1821 году по поддельным и неблагонадежным векселям выдали кредитов на 514 тысяч рублей, причем купцы Полюхов и Вагин получили свыше 250 тысяч. Московский купец Мантов, выдавший банку вексель на восемь тысяч рублей, в 1835 году закрыл свое дело и устроился квартальным надзирателем в полицию Петербурга.
Золотой стандарт Витте и дефицит наличных
Денежная реформа начала правления Николая II ввела свободный размен кредитных билетов на золотую монету. Эмиссия без металлического покрытия ограничивалась первыми 300 млн рублей. Как писал министр финансов В. Н. Коковцев, к концу 1913 года золотой запас достиг 2 170 млн рублей при выпуске кредитных билетов на 1 670 млн рублей. Покрытие составляло 100%, что сдерживало инфляцию, но порождало острую нехватку денег в обороте. От этих проблем в свое время косвенно страдал и сам Чернышевский, о чем мы рассказывали ранее.
В деревнях крестьяне рассчитывались «под запись», а в торговле использовали взаимные долги, краткосрочные облигации и векселя.
Финансовые возможности обычного человека
Рядовой житель империи располагал ограниченным набором инструментов:
Кто контролировал банковский рынок к 1914 году
К началу Первой мировой войны пять крупнейших коммерческих банков сосредоточили около половины рынка. Все они базировались в Санкт-Петербурге. Среди лидеров выделялись Русско-Азиатский банк, Русский для внешней торговли банк, Санкт-Петербургский международный коммерческий банк, Азовско-Донской коммерческий банк и Русский торгово-промышленный банк.